Обзор
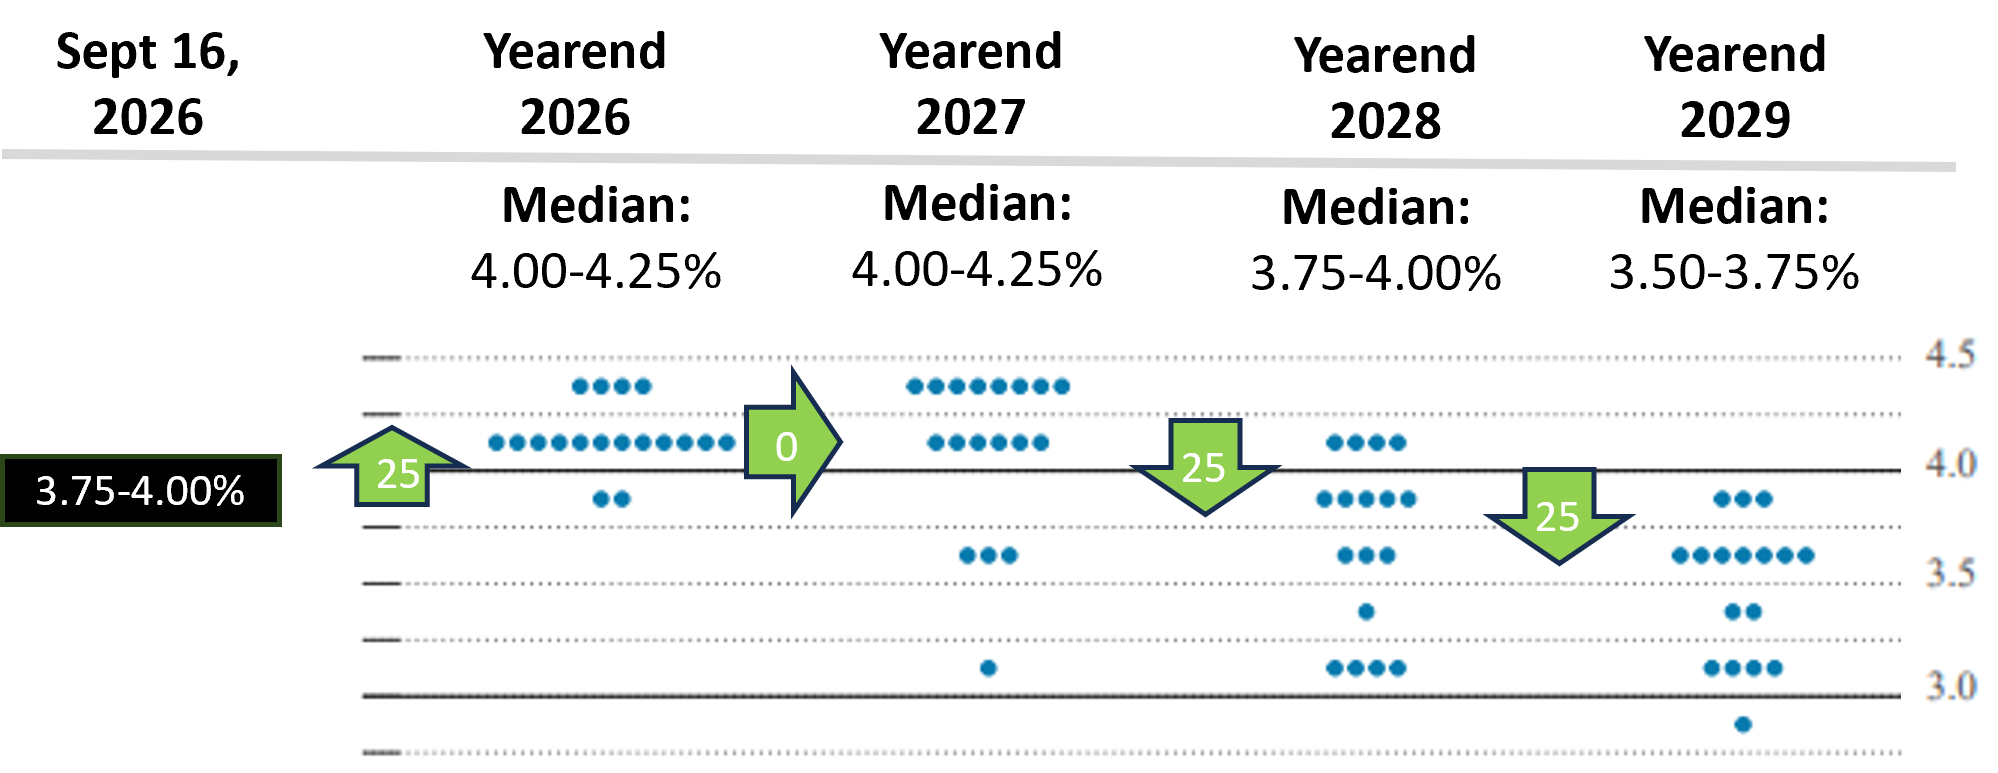
Мировые финансовые рынки сталкиваются с решительной переоценкой макрорежима, поскольку структурная устойчивость экономики сталкивается с ожиданиями денежно-кредитной политики. Точечный график Федеральной резервной системы за сентябрь 2026 года, запланированный к выпуску вместе с всеобъемлющим обзором экономических прогнозов, стал основным центром внимания институциональных распределителей капитала во всем мире. Инвесторы проводили последовательные кварталы, оценивая упорядоченный и непрерывный переход к смягчению денежно-кредитной политики. Однако постоянные меры базовой инфляции, возрождающиеся расходы на услуги и непреклонный внутренний рынок труда возродили ястребиную убежденность Федерального комитета по открытым рынкам. Перспектива пересмотра в сторону повышения медианной конечной ставки нарушила самодовольные предположения о долгосрочном расширении ликвидности, вынудив портфельных управляющих суверенным долгом, акциями и цифровыми активами оценивать хвостовой риск дополнительного повышения ставки политики.
Ключевые выводы
Постоянная инфляция услуг и модели замедления общей дезинфляции остаются фундаментальными катализаторами возобновления дискуссий о повышении ставок. Ключевые базовые показатели, отслеживаемые Федеральной резервной системой, продолжают оставаться выше долгосрочных мандатов, оспаривая предположение о том, что последний этап нормализации политики может быть достигнут без длительных ограничительных трений.
Структурная перекалибровка нейтральной ставки политики меняет более широкое распределение прогнозов комитетов. Все большее количество политиков теперь утверждают, что постпандемические структурные сдвиги, устойчивый бюджетный дефицит и повышенная производительность постоянно повышали равновесную процентную ставку, что требует точечного графика для установления более высокой базовой линии.
Реальная доходность казначейских облигаций и сила доллара активно ужесточают системные финансовые условия на безграничных рынках капитала. Повышающаяся переоценка суверенных безрисковых барьеров оказывает понижательное давление на долгосрочные акции и вынуждает институциональные балансы сокращать леверидж в спекулятивных активах.
Микроструктуры рынка цифровых активов отражают раздвоение между макронастроениями с использованием заемных средств и долгосрочной концентрацией капитала в цепочке. В то время как спекулятивные открытые процентные ставки и ставки финансирования деривативов сокращаются в ответ на ужесточение перспектив ликвидности, спотовые резервы несуверенных хранилищ стоимости продолжают демонстрировать устойчивость среди терпеливых институциональных распределителей.
Макроэкономические драйверы: устойчивая инфляция и устойчивость труда меняют ожидания по ставкам
Тупик дезинфляции последней мили и жесткость услуг
Преобладающий тезис о том, что инфляция будет плавно скользить к установленной цели, столкнулся со значительным структурным сопротивлением. Эмпирические индексы, опубликованные
Бюро статистики труда США , демонстрируют, что рост цен в категориях нежилищных услуг, медицинского обслуживания и специализированной рабочей силы установил устойчивые плато. В сочетании с реконфигурацией цепочки поставок, ограничивающей дефляцию товаров, политики сталкиваются с реальными рисками укоренения инфляции.
Центральные банкиры признают, что потребительская и бизнес-психология играет незаменимую роль в поддержании стабильности цен. Всеобъемлющие временные ряды, доступные через репозиторий
экономических данных Федеральной резервной системы , показывают, что среднесрочные инфляционные прорывы сопротивлялись постоянному снижению. Преждевременное ослабление финансовых условий рискует возродить животный дух, предоставляя ястребам внутри комитета количественное обоснование для постоянного постепенного ужесточения повестки дня.
Устойчивая жесткость рынка труда и заработная плата Premium Feedback
Долговечность условий внутренней занятости обеспечивает центральному банку значительную тактическую гибкость для определения приоритетов своего ценового мандата. Совокупное расширение заработной платы и низкий уровень структурной безработицы подтверждают, что корпоративные балансы успешно поглотили более высокие затраты по займам. Важно отметить, что годовой прирост заработной платы продолжает расти темпами, несовместимыми с устойчивым базовым ценовым равновесием.
Согласно сообщению
Reuters , региональные президенты Федеральной резервной системы неоднократно предостерегали от объявления победы над ценовой нестабильностью, в то время как спрос на рабочую силу продолжает опережать долгосрочное демографическое предложение. Это отсутствие ухудшения рынка труда устраняет неотложную необходимость политического приспособления, предоставляя центральному банку достаточную экономическую изоляцию для сохранения ограничительных параметров политики.
Деконструкция точечного сюжета: расширение дивергенции FOMC по нейтральным и терминальным ставкам
Восходящий дрейф в нейтральной ставке и режиме "выше за дольше"
Стратегические дебаты в рамках предстоящего точечного графика сосредоточены на перекалибровке R-star, теоретической реальной нейтральной процентной ставке, которая не стимулирует и не сокращает экономический рост. Более десяти лет консенсус сгруппировался вокруг предположения об очень низкой реальной нейтральной ставке. Однако экспансивные фискальные программы, существенные корпоративные инвестиции в отечественное производство и демографические сдвиги побудили экономистов утверждать, что равновесный курс сместился вверх.
Официальные документы об управлении, опубликованные
Советом Федеральной резервной системы , отражают растущие внутренние дебаты по этому параметру. Если нейтральная ставка имеет структурные преимущества, текущая политика существенно менее ограничительна, чем предполагают номинальные цифры. Следовательно, введение дополнительного увеличения точечного графика на четверть пункта служит не агрессивным денежным злоупотреблением, а откалиброванной технической корректировкой, необходимой для обеспечения того, чтобы затраты по займам оказывали подлинное понижательное давление на совокупный спрос.
Разброс прогнозов и уязвимость консенсуса комитетов
Визуальное распределение отдельных точек обеспечит рынок жизненно важными сигналами относительно стабильности коалиции для голосования. Голуби в комитете выступают за упреждающие корректировки страхования для защиты стабильности занятости, в то время как ястребиные члены отдают предпочтение закреплению ценовых ожиданий превыше всего. Оценки рынка, проведенные
Bloomberg , показывают, что стратеги Уолл-стрит ожидают, что кластер прогнозов сместится заметно выше по форвардной кривой.
Эта расширяющаяся дисперсия усложняет ориентиры центрального банка на будущее. Когда распределение отдельных прогнозов расширяется, участники рынка снижают предсказуемость политики. Скромного сдвига двух или трех центристских голосующих членов в сторону постепенного повышения ставки было бы достаточно, чтобы поднять совокупную среднюю ставку выше, что потребовало бы от глобальных долговых и валютных отделов корректировки своих моделей дисконтирования.
Каналы передачи ликвидности: реальная доходность и рисковые активы индекса доллара
Рост реальной суверенной доходности и переоценка барьерной ставки
Ожидание более ястребиного прогноза ставок напрямую влияет на ценообразование на долговом рынке. Суверенные обязательства, выпущенные
Министерством финансов США , в частности десятилетние эталонные ноты и защищенные от инфляции ценные бумаги, зафиксировали рост доходности. Повышенная реальная доходность снижает текущую стоимость будущих корпоративных доходов, создавая среду, в которой рисковые активы должны приносить значительно более высокую доходность, чтобы оправдать активное распределение.
Рыночное ценообразование, отраженное в
инструменте CME FedWatch Tool , показывает резкое сокращение ожидаемых снижений процентных ставок на горизонте прогноза. Некоторые хеджинговые столы инициировали специализированные контракты, предназначенные для защиты портфелей от ужесточения в конце года. Эта перекалибровка побуждает фонды с несколькими активами сокращать валовый леверидж, перераспределяя предельную ликвидность в безрисковые государственные ценные бумаги и их эквиваленты.
Гегемония доллара и сокращение трансграничной ликвидности
Повышающаяся переоценка доходности государственных облигаций Соединенных Штатов одновременно возобновила укрепление доллара по отношению к мировым валютным аналогам. Поскольку иностранные центральные банки сталкиваются с замедлением внутреннего роста и готовят свои собственные денежно-кредитные корректировки, увеличивающийся дифференциал процентных ставок привлекает потоки капитала в долларовые активы.
Это глобальное перераспределение капитала ограничивает оффшорные каналы ликвидности. Более сильный доллар увеличивает бремя обслуживания долга для международных заемщиков, оказывает понижательное ценовое давление на глобально торгуемые сырьевые товары и сдерживает глобальные настроения, стремящиеся к риску. Как подробно описано в
Financial Times , глобальные управляющие активами обычно реагируют на такие макроусловия, уменьшая подверженность ликвидным, волатильным альтернативам для защиты платежеспособности портфеля.
Крипто-макроценообразование: структурная дивергенция в биткоине на фоне траекторий изменения курса
Ликвидность Оттягивание Drives Основание сжатия и рычага Flushs
Рынки цифровых активов сохраняют острую чувствительность к колебаниям суверенной стоимости капитала. В крупных публичных сетях затраты на клиринг децентрализованных протоколов и централизованных первичных брокерских компаний по-прежнему привязаны к преобладающим курсам доллара. В ответ на потенциальные сигналы о повышении ставок на точечном графике рынок деривативов, привязанный к
биткойнам и
эфириуму , подвергся систематическому сокращению доли заемных средств. Постоянные ставки свопового финансирования вернулись к нейтральным диапазонам, в то время как квартальные календарные спреды на институциональных биржах сжались в качестве основы, трейдеры снижают кредитное плечо.
На высоколиквидные исполнительные платформы, такие как
MEXC , институциональные торговые площадки отреагировали расширением алгоритмических спредов и снижением риска запасов. Это структурное позиционирование иллюстрирует институциональное предпочтение сохранению ликвидности перед высокоэффективными денежными объявлениями.
Концентрация на цепочке поставок и нарративы против разрушения
Несмотря на краткосрочные встречные ветры, вызванные более сильным долларом, базовая динамика рынка показывает расходящееся поведение капитала. Комплексные рыночные показатели, предоставляемые
CoinMarketCap и
CoinGecko , показывают, что, хотя спекулятивные альткойны сталкиваются с корректировками оценки из-за отступающей ликвидности, нативное предложение биткойнов, удерживаемое долгосрочными организациями, остается твердо закрепленным.
В анализе, опубликованном
CoinDesk , отмечается, что макроэкономические хедж-фонды часто рассматривают колебания политики как долгосрочную проверку суверенного кредитного риска. Активные дебаты о повышении ставок подчеркивают тот факт, что покупательная способность фиата остается уязвимой для постоянной инфляции. Следовательно, терпеливый капитал использует макроуправляемые откаты для накопления спотовых распределений, усиливая двойственность цифровых активов как краткосрочных инструментов, чувствительных к ликвидности, и долгосрочных денежных резервов.
Сценарии форвардной политики: кросс-активные траектории и потенциальные хвостовые риски
Базовый сценарий: длительная пауза с опциональностью активного похода
В базовом сценарии с высокой вероятностью Федеральная резервная система оставляет учетную ставку без изменений, используя точечный график для повышения терминальных ожиданий и сохранения явной необязательности повышения. Сохраняя прогноз повышенной ставки в последующие годы, центральный банк предотвращает преждевременное ослабление рынка, не шокируя краткосрочные кредитные линии. В этом результате рисковые активы сталкиваются с периодом переоценки, что вынуждает производительность полностью полагаться на операционные денежные потоки и органический сетевой спрос, а не на многократное расширение.
Сценарий "Ястребиного шока": прямая точечная реорганизация вызывает переоценку рынка
Если медианный прогноз выявит окончательный консенсус в отношении неизбежного повышения учетной ставки, оценки по всем активам будут испытывать немедленную волатильность. Доходность краткосрочных казначейских облигаций вырастет, что приведет к резкому сокращению длинных позиций с использованием заемных средств по глобальным акциям и товарам. Хотя такой исход приведет к существенному краткосрочному снижению спекулятивных инструментов, он также устранит спекулятивные излишки, создав структурно устойчивые основы накопления для фундаментально надежных активов.
Эксклюзивный вид от Джеймса Митчелла
Просмотр текущей макродинамики через количественные микроструктуры и циклы рынка с несколькими активами предполагает, что основная аналитическая ошибка, допущенная розничными трейдерами, заключается в рассмотрении траектории ставки как бинарного бычьего или медвежьего исхода. Структурный катализатор, встроенный в предстоящий точечный график, заключается не только в том, происходит ли повышение, но и в подтверждении того, что вся кривая суверенного дисконта постоянно смещается вверх.
С точки зрения технического графика и профиля рынка Биткойн поддерживает исключительно конструктивное распределение предложения. Показатели в цепочке отслеживают исторически высокий процент неликвидного предложения, демонстрируя, что институциональные хранители не ликвидировали основные запасы в ожидании ужесточения денежно-кредитной политики. Краткосрочные индикаторы импульса отображают сжатие дневных скользящих средних, что указывает на то, что волатильность рынка готовится к экспансивному разрешению после определения параметров политики.
Вместо того, чтобы пытаться предсказать одноминутную реакцию цен после выпуска точечного графика, дисциплинированным инвесторам следует отслеживать динамику реальной доходности и динамику доллара для направленного подтверждения. Поддержание дисциплинированных денежных резервов и использование систематических полос волатильности остается наиболее разумным подходом к преодолению макроэкономических перегибов, не подвергая портфели катастрофическим просадкам.
FAQ
Что такое точечный график ФРС и почему выпуск в сентябре 2026 года так важен?
Точечный график ФРС представляет собой анонимную квартальную диаграмму, иллюстрирующую индивидуальные прогнозы процентных ставок от всех девятнадцати членов Федерального комитета по открытым рынкам на многолетний горизонт. Итерация сентября 2026 года имеет решающее значение, поскольку она непосредственно следует за периодом плато дезинфляции. Это дает окончательную ясность в отношении того, намерены ли политики осуществить смягчение денежно-кредитной политики или считают ли они структурное инфляционное давление достаточно существенным, чтобы оправдать дальнейшее повышение терминальных ставок.
Почему рынки обсуждают очередное повышение ставок после смягчения политики?
Дискуссии о постепенном повышении ставок возобновились из-за постоянных показателей базовой инфляции, повышения цен на услуги и стойкой устойчивости рынка труда. Поскольку потребительские расходы поддерживаются устойчивым ростом заработной платы, политики опасаются, что преждевременное снижение ставок может спровоцировать вторичный инфляционный всплеск. В отсутствие экономического спада некоторые участники голосования рассматривают дополнительное повышение страховки как необходимый шаг для обеспечения базовой стабильности цен.
Как пересмотр нейтральной процентной ставки в сторону повышения влияет на долгосрочные мультипликаторы оценки?
Нейтральная процентная ставка представляет собой теоретическую ставку, которая не стимулирует и не замедляет экономический рост. Когда комитет повышает свою нейтральную оценку ставки, это сигнализирует о том, что стоимость заимствований останется выше даже после достижения целевых показателей инфляции. Эта более высокая стоимость капитала постоянно повышает безрисковые барьерные ставки, сжимая оценочные мультипликаторы для быстрорастущих акций, недвижимости и долгосрочных активов, которые полагаются на дешевый капитал для оправдания будущих денежных потоков.
Что будет означать "ястребиный" сюжетный сюрприз для биткойнов и ликвидности цифровых активов?
Ястребиный точечный сюжет-сюрприз укрепит доллар и поднимет суверенную доходность, что приведет к немедленному сокращению доли заемных средств на рынках деривативов цифровых активов. Ставки финансирования снизятся, а спекулятивные альткойны, вероятно, столкнутся с локализованным снижением стоимости. Однако долгосрочные распределения биткойнов обычно оказываются устойчивыми во время этих событий, поскольку опытные инвесторы рассматривают постоянные денежные трения как подтверждение рисков структурного обесценивания, присущих фиатным валютам.
Как инвесторы могут интерпретировать сдвиги в реальном времени в CME FedWatch Tool?
Инструмент CME FedWatch извлекает рыночные вероятности предстоящих политических решений из цен на фьючерсы на тридцатидневные федеральные фонды. Инвесторы должны следить за скоростью изменения кривых вероятности, а не отдельных процентов. Значительное расхождение между рыночным ценообразованием и официальной траекторией точечного графика обычно сигнализирует о неизбежной волатильности и возможностях переоценки на валютных, долговых и цифровых рынках активов.
Вызовет ли неизменный курс ставки немедленное ралли рисковых активов на широкой основе?
Неизменная траектория ставки в сочетании со сбалансированным прогнозом на будущее уменьшит непосредственные ястребиные опасения, что, вероятно, вызовет ралли по рисковым активам по мере ослабления краткосрочных позиций по хеджированию. Тем не менее, долговечность любого последующего расширения зависит от предстоящих ежемесячных отчетов об инфляции. Без подтвержденного снижения основных показателей широкая рыночная прибыль может оказаться временной, поскольку реалии ликвидности вновь заявляют о себе.
Отказ от ответственности
Информация, анализ рынка и мнения, выраженные в этой публикации, предназначены исключительно для общих образовательных и информационных целей и не являются финансовым руководством, инвестиционным советом, юрисконсультом, налоговыми рекомендациями или одобрением покупки или продажи каких-либо финансовых активов. Финансовые инструменты, в том числе суверенные облигации, публичные акции, цифровые валюты и связанные с ними деривативы, сопряжены со значительным риском волатильности и могут привести к частичной или полной потере инвестированного капитала. Историческое поведение рынка, формирование технических диаграмм и макроэкономические модели не гарантируют будущих рыночных показателей. Читатели должны провести собственную комплексную комплексную комплексную проверку и проконсультироваться с аккредитованными финансовыми консультантами, чтобы оценить свое уникальное финансовое положение и склонность к риску. Редакция MEXC Crypto Pulse и аффилированные лица не несут юридической ответственности за прямые или косвенные убытки, понесенные в результате решений, основанных на представленных в настоящем документе перспективах.
Об авторе
Джеймс Митчелл специализируется на техническом анализе, рыночных тенденциях и торговых стратегиях как для биткойнов, так и для альткойнов. Базируясь в Лондоне, он имеет более чем 10-летний опыт работы на финансовых рынках. Прежде чем присоединиться к MEXC Learn, Джеймс работал старшим аналитиком в ведущей европейской инвестиционной фирме, где приобрел опыт в области управления рисками и количественного трейдинга. Его переход на криптовалютные рынки начался в 2017 году, и с тех пор он получил признание за свой подход, основанный на данных. Он имеет степень магистра финансовой экономики Лондонской школы экономики. Его аналитический подход сочетает в себе традиционный технический анализ с сетевыми метриками, чтобы предоставить читателям полезную информацию. Области знаний включают технический анализ, рыночные тенденции и циклы, торговые стратегии, анализ биткойнов и альткоинов и управление рисками.
Исследовательские ссылки